Джобни пари и бюджет за тийнейджър: спестяване, покупки и финансова самостоятелност
Как да научите тийнейджъра да планира джобните пари, да спестява за цел и да избягва импулсивни покупки, измами и ненужни абонаменти.
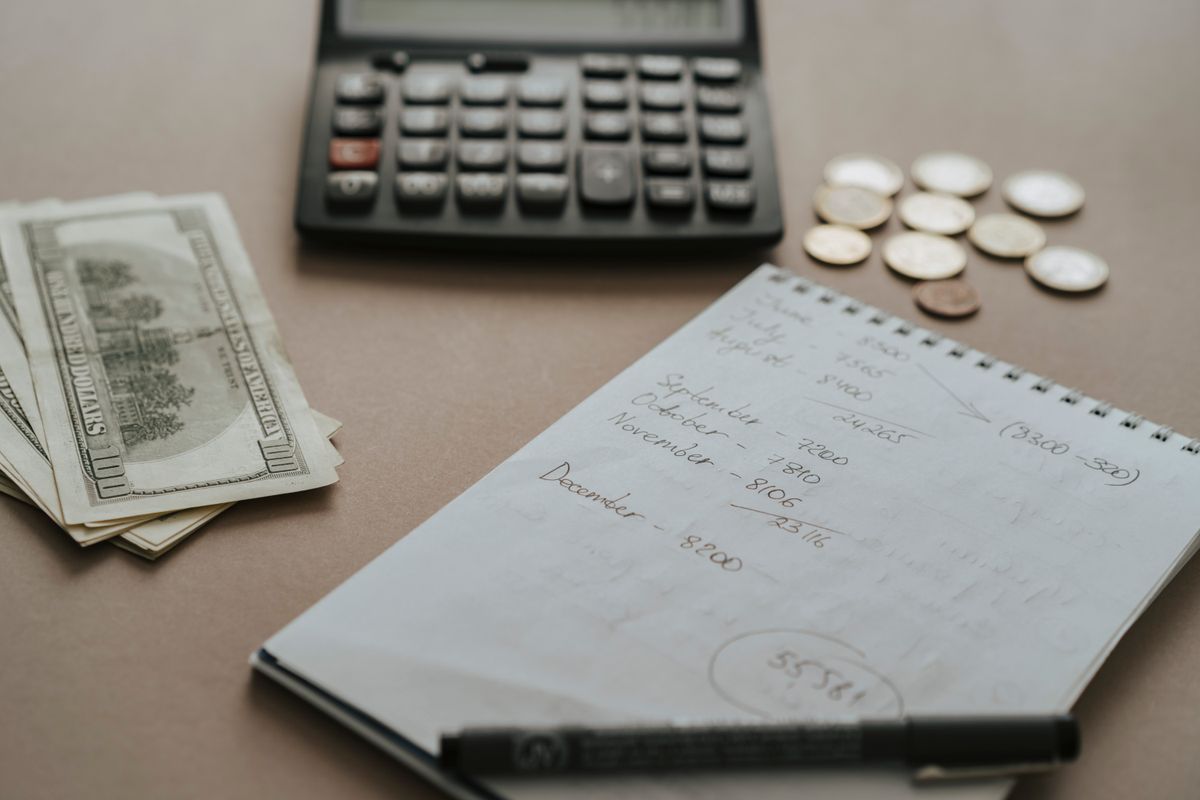
Тийнейджърът иска нови слушалки, дрехи или игра, но парите винаги свършват преди края на месеца. Родителят се колебае дали да увеличи джобните, да ги спре или да контролира всяка покупка. Вместо постоянни спорове можете да използвате ежедневните решения като упражнения за финансова грамотност.
Краткият отговор
Полезният бюджет за тийнейджър започва с ясна сума, определени разходи, конкретна цел за спестяване и право на малки безопасни грешки. Няма универсален размер на джобните пари. Семейството решава какво може да си позволи и кои нужди остава задължение на родителите.
Първо определете какво покриват джобните
За едно дете джобните са само за малки желания; за друго включват транспорт, телефон или училищни закуски. Преди да сравнявате сумата с тази на съученици, уточнете кои разходи са част от нея. Основните нужди не бива да остават непокрити като наказание за импулсивна покупка.
Поставете три ясни категории: необходими разходи, желания и спестяване. Не е важно да следвате популярна формула с проценти; важно е планът да отговаря на реалните обстоятелства.
Примерен бюджет — само учебна илюстрация
Да приемем, че тийнейджърът получава 60 лв. за лични желания за месеца и не трябва да плаща с тях транспорт или училищни хранения.
| Цел | Примерна сума | Какво учи |
|---|---|---|
| Малки текущи покупки | 30 лв. | Избор и ограничение |
| Спестяване за по-голяма покупка | 20 лв. | Отлагане на потреблението |
| Резерв за непредвидено желание | 10 лв. | Гъвкавост |
| Общо | 60 лв. | Планиране |
Това е математически пример, не препоръчителна сума за всички семейства. Важно е да използвате реална валута, разходи и цели, които детето разбира.
Как да изчислите спестяване за конкретна цел
Ако слушалките струват 120 лв., тийнейджърът вече има 30 лв. и може да отделя по 15 лв. месечно, оставащите 90 лв. ще се съберат за шест месеца, ако сумите не се променят. Покажете формулата:
Необходим брой периоди = (цена − налични спестявания) ÷ сума за период.
Ако в определен месец има други разходи, не е провал да се промени срокът. Парите се управляват спрямо нуждите, а не спрямо идеална таблица.
Нужда или желание — без морализиране
Нуждата е разход, без който училището или здравето могат да пострадат; желанието е продукт или преживяване, от което може да се откажем или да го отложим. Но разделението невинаги е абсолютно: например смартфонът може да е нужен за връзка със семейството, докато най-новият модел е желание.
Попитайте „Какво получаваш срещу цената?“ и „Има ли алтернатива?“. Не наричайте тийнейджъра разглезен за всяко желание — спорете за бюджета и приоритетите, не за личната му стойност.
Онлайн покупки и капани
Игрови предмети, приложения, пробни абонаменти и инфлуенсърски промоции лесно водят до непланирани разходи. Настройте подходящи ограничения за покупки, не съхранявайте безконтролно платежни данни и проверявайте условията на абонаментите.
„Безплатен пробен период“ може да стане платен, ако не бъде прекратен навреме. Учете тийнейджъра да разпознава рекламите, да проверява магазина и да не споделя пароли и кодове. За съмнителни реклами използвайте плана за проверка на източници и твърдения.
Какво да направите при неразумна покупка
Първо проверете дали има измама, нарушение на сигурността или проблем с карта. Ако става дума за малка импулсивна покупка, която детето е направило доброволно, обсъдете последствията: кое желание ще трябва да почака? Не покривайте автоматично всяка грешка, но не застрашавайте основните му нужди.
Прегледът на парите е по-полезен веднъж седмично или месечно, отколкото постоянен разпит за всяка монета.
Самостоятелност и банкова карта
Преди избор на сметка или карта проверете минималната възраст, родителския контрол, таксите, правилата на доставчика и защитата при неразрешени транзакции. Не публикувайте банкови данни, ПИН или еднократни кодове. Тийнейджърът трябва да знае как се блокира карта и към кого да се обърне при загуба.
Точните банкови условия зависят от държавата и доставчика; тук не твърдим, че конкретна карта е достъпна за всички непълнолетни.
Как да разговаряте за семейните финанси
Не е нужно детето да знае всеки детайл от доходите и дълговете. Но може да види как семейството планира покупки, сравнява цени, пази резерв и избира между няколко желания. CFPB препоръчва възрастните да обясняват решенията си, защото децата наблюдават как управляваме пари дори когато не им даваме урок.
Още по темата
За големи училищни цели използвайте метода за организация и дългосрочно планиране. За дигитални разходи в игрите прочетете как се договарят правила за игри и покупки.
 Свързана статия · ТийнейджъриТийнейджъри: пълен наръчник за родители — пубертет, здраве, емоции и безопасност5 мин четене
Материалът е образователен, а примерните суми не са финансов съвет за конкретно семейство.
Упражнение: седем дни с реални покупки
Започнете от последните малки разходи — храна извън дома, игри, подаръци, кино или транспорт, ако е включен в джобните. Нека тийнейджърът отбележи сума и категория. Не е нужно да вписва всяка стотинка, ако задачата се превърне в досаден контрол; целта е да види закономерности.
След седмицата обсъдете какъв процент от парите е отишъл за незабавни желания и какво е останало за по-важната цел. Ако парите са били похарчени за нещо радостно и в рамките на договорените правила, това не е автоматично грешка. Бюджетът е средство за избор, не система за вина.
Как да сравнявате две покупки
Представете си две оферти за слушалки. Едните струват 90 лв. и имат нужните функции, другите — 140 лв., но включват характеристики, които тийнейджърът не използва. Разликата е 50 лв.. Може да обсъдите дали допълнителната стойност носи реална полза или само по-престижна марка.
Не се ограничавайте до цената: проверете гаранция, надеждност на магазина, право на връщане и общите разходи. Точните потребителски права зависят от държавата и актуалните правила; не ги заменяйте с коментар в социална мрежа.
Реклама, инфлуенсъри и покупки в игри
Ако тийнейджърът иска продукт „защото всички го имат“, попитайте кой печели от препоръката. Спонсорираното съдържание не е непременно измама, но има търговска цел. Отделете истинските характеристики от маркетинговите обещания.
При покупка в игра разгледайте и възможността за повторни разходи: виртуална валута, допълнителни пакети и абонаменти могат да превърнат еднократно желание в постоянна сума. Създайте лимит, разрешение за покупки и правило никога да не се споделят кодове и пароли.
Кога трябва да се намеси възрастният
Ако детето е жертва на измама, финансов натиск, изнудване или неразрешени транзакции, безопасността на парите и данните има приоритет пред урока „да научи от грешката“. Свържете се с доставчика или банката по официален канал, защитете профилите и потърсете компетентна помощ при нужда.
Не прехвърляйте на непълнолетен отговорност за основните семейни сметки. Той може да участва в планирането, но родителската грижа не се превръща в договор за лична финансова независимост.
Какви умения трябва да има към края на гимназията
Полезно е тийнейджърът да разбира разликата между приход и наличност, единична цена и обща цена, такса и лихва, покупка и абонамент. Може да упражни проверка на извлечение, сравняване на оферти и съставяне на резерв за предвидим разход.
Това е финансова грамотност, а не насърчаване на рисковани инвестиции. Няма нужда да започва със сложна търговия, криптовалути или бързи печалби, за да се научи да управлява джобните си.
Илюстративна снимка: olia danilevich / Pexels.
Често задавани въпроси
Колко джобни пари да получава тийнейджърът?
Няма универсална сума. Тя зависи от семейния бюджет, възрастта и това кои разходи детето трябва да покрива.
Трябва ли да му плащаме за всяка домашна задача?
Семейните отговорности и ученето не е нужно да се превръщат изцяло в платена услуга; може да договаряте допълнителни дейности отделно.
Какво ако похарчи всичко за един ден?
Ако няма риск за основни нужди, използвайте случая за обучение и нов план, без автоматично да компенсирате всяка импулсивна покупка.
Подходяща ли е банкова карта?
Възможно е според възрастта и продукта, но проверете условията, контролите, таксите и приложимите правила.
Източници
Автор
Екипът на Maiki.bg
Част от наръчника: Тийнейджъри
- 1 Алкохол и натиск от приятели при тийнейджър: как да говорите и да поставите граници6 мин
- 2 Как тийнейджърът да избере профил, образование и бъдеща професия без натиск6 мин
- 3 Джобни пари и бюджет за тийнейджър: спестяване, покупки и финансова самостоятелност чете се сега
- 4 Първата любов при тийнейджър: здравословни отношения, граници и съгласие6 мин
- 5 Социални мрежи и образ на тялото при тийнейджъри: филтри, сравнения и самочувствие6 мин
- 6 Хранителни разстройства при тийнейджъри: признаци и помощ без срам6 мин
- 7 Депресивни симптоми при тийнейджър: как да ги разпознаете и да потърсите помощ6 мин
- 8 Менструални болки при тийнейджърки: какво помага и кога да мислим за ендометриоза7 мин
- 9 Енергийни напитки и кофеин при тийнейджъри: сън, сърце и концентрация6 мин
- 10 Вейпове и никотин при тийнейджъри: рискове, признаци и разговор без обвинения7 мин
- 11 Акне при тийнейджъри: грижа за кожата, лечение и кога на дерматолог12 мин
- 12 Пубертет при момчетата: растеж, глас, окосмяване и кога да говорим с лекар12 мин
- 13 Сън при тийнейджър от 13 до 18 години: защо ляга късно и как да помогнете12 мин
- 14 Онлайн изнудване със снимки: как родителят да защити тийнейджър14 мин
- 15 Първата менструация: кога идва, как да подготвите дъщеря си и кога към лекар7 мин
Беше ли полезна статията?